Verder dan duurzaamheid: Gegeneraliseerd 3D-beleggen

Traditionele portefeuilleconstructie richt zich op risico en rendement, maar beleggers vinden vaak veel meer belangrijk. In deze insight, uit onze special topic in de Expected Returns 2027-2031, leggen quantonderzoekers Mike Chen en Iman Honarvar uit hoe gegeneraliseerd 3D-beleggen een extra beleggerspecifieke doelstelling rechtstreeks kan opnemen in het portefeuilleontwerp, wat de daaruit voortvloeiende afwegingen explicieter maakt.
- 3D-beleggen voegt een beleggerspecifieke doelstelling toe aan het risico-rendementsraamwerk
- Doelstellingen maken afwegingen zichtbaar die met alleen beperkingen verborgen kunnen blijven
- Aanvullende dimensies moeten betekenisvol, meetbaar en beheersbaar zijn
Verder gaan dan risico en rendement
Traditionele portefeuilleconstructie wordt meestal gezien als een tweedimensionaal probleem: beleggers streven naar het hoogste verwachte rendement bij een bepaald risiconiveau, of naar het laagste risico bij een bepaald verwacht rendement.
Maar in de praktijk hebben echte beleggers vaak aanvullende doelstellingen die van belang zijn om economische, regelgevende, fiscale of missiegedreven redenen. Zo kan een pensioenfonds belang hechten aan afstemming op verplichtingen, een verzekeringsmaatschappij aan kapitaalefficiëntie, een inkomensgerichte belegger aan stabiele cashflows, en een op duurzaamheid gerichte belegger aan de CO2-voetafdruk of afstemming op bredere doelstellingen. Deze voorkeuren vormen aanvullende dimensies van het nut voor beleggers die in een traditioneel portefeuilleontwerp vaak impliciet blijven.
Van duurzaamheid naar gegeneraliseerd 3D-beleggen
Chen en Mussalli (2020) stelden dat ESG-beleggen niet uitsluitend zou moeten steunen op uitsluitingen of rapportage-overlays, maar in plaats daarvan rechtstreeks zou moeten worden geïntegreerd in de portefeuilleconstructie. De afweging tussen financiële performance en duurzaamheid moet expliciet worden gemaakt en niet indirect worden beheerd via beperkingen.
Dit leidde tot het kernidee achter 3D-beleggen: het traditionele risico-rendementsraamwerk kan worden uitgebreid met een andere belangrijke, voor beleggers relevante doelstelling, namelijk duurzaamheid. Wanneer een belegger naast de afweging tussen risico en rendement ook belang hecht aan duurzaamheid, kan het tot betere uitkomsten leiden als deze derde doelstelling explicit wordt ingebed in het portefeuilleoptimalisatieproces dan wanneer deze uitsluitend als externe beperking wordt behandeld.
De bredere implicatie gaat echter verder dan duurzaamheid. Portefeuilleconstructie moet de werkelijke dimensionaliteit van beleggersvoorkeuren weerspiegelen. In zijn gegeneraliseerde vorm betekent 3D-beleggen het gezamenlijk optimaliseren van verwacht rendement, risico en een aanvullende beleggerspecifieke doelstelling. De aard van deze derde dimensie hangt af van de prioriteiten van de belegger.
Voor inkomensgerichte beleggers kan deze verband houden met dividendrendement of stabiliteit. Voor fiscaal gevoelige beleggers kan deze de efficiëntie na belastingen weerspiegelen, inclusief omloopproces, gerealiseerde winsten of dividendbelasting. Voor institutionele beleggers kan dit afstemming op verplichtingen zijn, en voor defensieve beleggers weerbaarheid tegen zware verliezen, financiële problemen of neerwaarts risico. Deze dimensie kan ook betrekking hebben op uitvoeringsvoorkeuren, zoals liquiditeit of regionale exposure. In elk geval beoordeelt het raamwerk wat beleggers winnen en opgeven wanneer ze nadruk leggen op een bepaalde doelstelling.
Doelstellingen zijn niet hetzelfde als beperkingen
Een cruciaal onderscheid is het verschil tussen doelstellingen en beperkingen. Een beperking definieert een grens: de CO2-voetafdruk moet onder een bepaald niveau blijven, de tracking error binnen een vastgestelde bandbreedte, of een portefeuille moet bepaalde effecten vermijden. Beperkingen leggen discipline op, voldoen aan beleidsvereisten en zorgen ervoor dat aan minimumnormen wordt voldaan.
Een doelstelling daarentegen is iets dat de belegger actief waardeert en wil verbeteren, waarbij rekening wordt gehouden met afwegingen. Als inkomen, fiscale efficiëntie, duurzaamheid, doelstelling of afstemming op verplichtingen rechtstreeks in de doelfunctie wordt opgenomen, kan het portefeuilleconstructieproces de marginale kosten en baten van verbetering van die dimensie beoordelen. Dit is informatiever dan eenvoudigweg een regel op te leggen en daar omheen te optimaliseren.
Harde vereisten horen daarom thuis in beperkingen, terwijl voorkeuren waarbij afwegingen mogelijk zijn vaak in de doelfunctie thuishoren. Een belegger kan bijvoorbeeld een minimaal inkomensniveau vereisen, maar nog steeds willen weten of extra inkomen de bijbehorende sectorexposure, factortilt of concentratierisico waard is. Dit onderscheid maakt maatwerk minder ad hoc: het beleggingsproces blijft gedisciplineerd, maar de doelstelling wordt uitgebreid om de werkelijke voorkeuren van de belegger te weerspiegelen.
Afbeelding: financiële problemen als derde dimensie
Figuur 1 toont een hypothetische toepassing met GICS-industriegroepen in het S&P 500-universum van 2005 tot 2025. De drie dimensies zijn volatiliteit, verhouding schuld/vermogen als graadmeter voor financiële problemen, en rendement. Het grijze oppervlak vertegenwoordigt traditionele 2D-optimalisatie met beperkingen voor de verhouding schuld/vermogen. Het rode oppervlak vertegenwoordigt 3D-optimalisatie, waarbij alle drie de dimensies gezamenlijk in de doelfunctie zijn opgenomen.
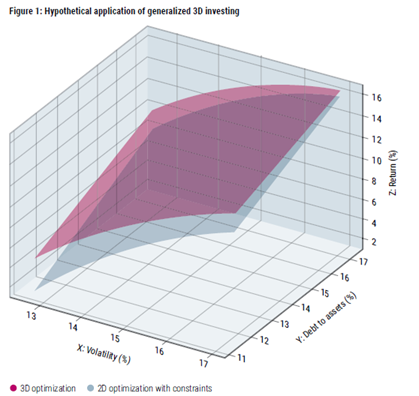
Bron: Robeco. De twee oppervlakken tonen de efficiënte grenzen onder de twee scenario’s van 2D-optimalisatie met beperking en 3D-optimalisatie. De onderliggende beleggingen zijn de gelijkgewogen industriegroepen in de S&P 500 Index van december 2005 tot december 2025.
In dit illustratieve voorbeeld ligt het oppervlak van 3D-optimalisatie boven het beperkte 2D-oppervlak over het relevante bereik van volatiliteit en de verhouding schuld/vermogen. Dit geeft aan dat beleggers een hoger rendementsprofiel kunnen bereiken bij hetzelfde volatiliteitsniveau en dezelfde exposure naar schuld/vermogen wanneer de derde doelstelling rechtstreeks wordt geoptimaliseerd en niet uitsluitend als beperking wordt behandeld. 3D-beleggen elimineert afwegingen niet, maar maakt efficiënter gebruik ervan mogelijk door rendement, risico en de beleggerspecifieke doelstelling gelijktijdig te beoordelen.
Flexibel, maar gedisciplineerd
De behoeften van beleggers lopen steeds meer uiteen en omvatten lokale markten, belastingen, inkomen, duurzaamheid, implementatie en governance. Gegeneraliseerd 3D-beleggen biedt een gedisciplineerde architectuur om die prioriteiten te weerspiegelen en maakt afwegingen expliciet via gecontroleerd maatwerk. Elke aanvullende doelstelling moet meetbaar, economisch onderbouwd en beheersbaar zijn.
Belangrijke informatie – Uw kapitaal loopt risico
Deze informatie betreft uitsluitend algemene informatie over Robeco Holding B.V. en/of verbonden en aangesloten entiteiten en dochterondernemingen (“Robeco”) en de benadering, strategieën en producten van Robeco. Dit is marketingcommunicatie die uitsluitend is bedoeld voor professionele beleggers, in de zin van beleggers die gekwalificeerd zijn als professionele klanten, die hebben verzocht behandeld te worden als professionele klanten of gerechtigd zijn dergelijke informatie te ontvangen volgens van toepassing zijnde wetgeving. Tenzij anders aangegeven zijn de gegevens en informatie afkomstig van Robeco en zijn deze naar beste weten van Robeco op het moment van publicatie accuraat en bieden ze geen enkele garantie. Elke mening die wordt gegeven, is uitsluitend die van Robeco en is geen feitelijke verklaring. De meningen kunnen veranderen en zijn op geen enkele wijze bedoeld als beleggingsadvies. Dit document is uitsluitend bedoeld om een overzicht te geven van de benadering en strategieën van Robeco. Het is geen vervanging voor een prospectus of ander juridisch document betreffende een specifiek financieel instrument. De opgenomen gegevens, informatie en meningen vormen op geen enkele manier een aanbod, uitnodiging of aanbeveling om te beleggen of te desinvesteren of een verzoek om financiële instrumenten te kopen, verkopen, houden of erop in te schrijven en dienen niet als financieel, juridisch, fiscaal of beleggingsonderzoeksadvies of als een uitnodiging en zijn niet voor andere doeleinden te gebruiken. Alle rechten op de informatie in dit document zijn en blijven voorbehouden aan Robeco. Dit document mag niet worden gekopieerd of gebruikt voor openbare doeleinden. Niets uit dit document mag worden gereproduceerd of openbaar worden gemaakt in welke vorm of op welke wijze dan ook, zonder Robeco’s voorafgaande schriftelijke toestemming. Robeco Institutional Asset Management B.V. heeft een vergunning van de Autoriteit Financiële Markten te Amsterdam als beheerder van ICBE’s en AIF’s.
Bij delen van het marketingmateriaal kan gebruik worden gemaakt van AI-tools om de creatie en beoordeling van marketingmateriaal te ondersteunen. Deze tools zijn ontworpen voor meer consistentie en efficiëntie. Alle uitkomsten worden beoordeeld door menselijke beoordelaars.
© Q2/2026 Robeco