Een goed vastgoedfonds, maar ook een goede instap?
Waarom actuele pricing, stabiel inkomen en flexibiliteit belangrijker worden
Sinds 2020 hebben de coronapandemie, inflatie en geopolitieke onzekerheid het speelveld voor vastgoedbeleggers veranderd. Vastgoedwaarderingen hebben zich wereldwijd niet overal in hetzelfde tempo aangepast aan hogere rente. In sommige markten hebben waardedalingen aantrekkelijkere instapprijzen opgeleverd, terwijl vastgoed in andere markten nog relatief duur is. Voor pensioenbeleggers roept de selectie van vastgoedfondsen daarmee drie actuele vragen op. Tegen welke prijs stap je in? Welke subsectoren bieden hoge en stabiele netto huurinkomsten? En welke ruimte biedt het mandaat om de strategie te optimaliseren?
Dit is een artikel van Sander van Riel, Head EMEA at CBRE IM Indirect Private Real Estate en Peter Bretveld, Managing Director Client Solutions, beiden werkzaam bij CBRE Investment Management.
Profiteer van een markt met meer verkopers dan kopers
De afgelopen jaren zijn verkoopprocessen uitgesteld doordat potentiële kopers na nieuwe marktverstoringen afhaakten. Tegelijk naderen verschillende closed-end fondsen het einde van hun looptijd of zijn zij daar al overheen. Daardoor neemt de druk toe om vastgoed alsnog te verkopen. Voor nieuwe kopers kan het aantrekkelijk zijn tegen actuele prijzen een portefeuille op te bouwen, in plaats van in te stappen in een fonds waarvan de waarderingen nog onvoldoende zijn aangepast.
Sander van Riel: “In een markt met meer verkopers dan kopers kan het aantrekkelijk zijn om je te richten op aggregatie strategieën. Je belegt dan in een fonds dat bij aanvang nog geen vastgoed bezit, maar binnen een duidelijk afgebakende strategie en termijn een portefeuille opbouwt. De fondsmanager kan daarbij gebruik maken van de beperkte liquiditeit en kan betere prijzen en voorwaarden bedingen bij de aankoop van het onderliggende vastgoed. Bestaande portefeuilles kunnen ook interessant zijn, maar dan moet de instapprijs wel aansluiten bij de actuele transactiewaarde van het onderliggende vastgoed.”
Zoek stabiel én voldoende hoog inkomen
De waardeontwikkeling van veel Europese vastgoedsectoren is sinds 2024 vlak gebleven. De verhuurmarkt heeft daarentegen huurgroei laten zien over deze periode. Doordat weinig nieuw vastgoed wordt ontwikkeld, ondersteunt het beperkte aanbod in meerdere sectoren de huurgroei. In een volatiele omgeving wordt een stevig direct inkomen belangrijker, zeker wanneer waardestijging minder vanzelfsprekend is. Retail en logistieke sub-sectoren bieden op dit moment een hoger en voorspelbaar inkomen en zijn derhalve aantrekkelijk voor opname in de portefeuille.
Retail na de uitverkoop
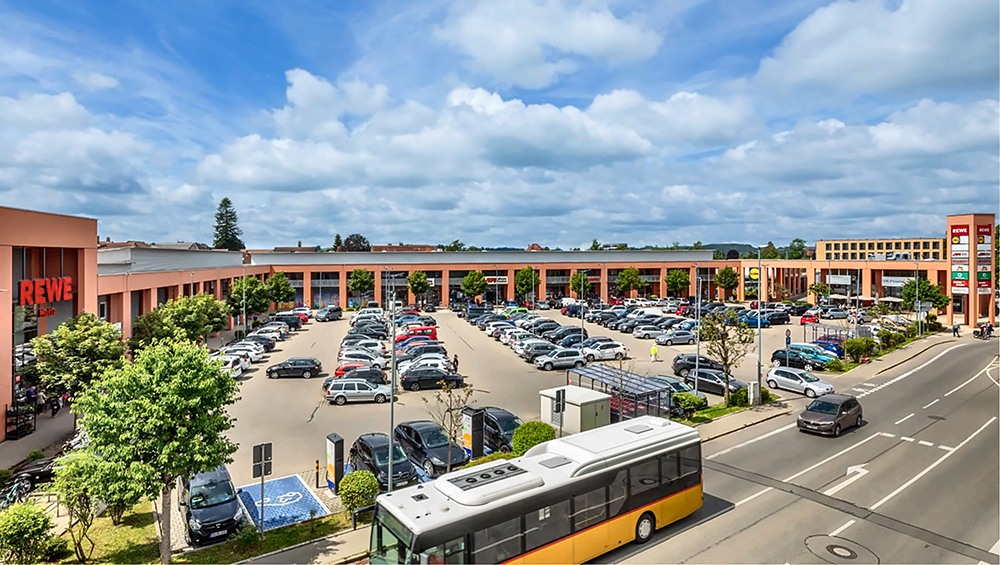
Retail was jarenlang uit de gratie door de groei van e-commerce. Inmiddels is de leegstand in verschillende segmenten fors afgenomen en concentreert de vraag zich sterker op de overgebleven locaties en formules. Tegelijk liggen de aanvangsrendementen fors hoger dan bij bijvoorbeeld woningen. Vooral bij winkelvastgoed rond dagelijkse boodschappen kan de combinatie van een hoger direct inkomen en een bestendige gebruikersvraag aantrekkelijk zijn. Daarmee is het rendement minder afhankelijk van toekomstige waardestijging.
Een concreet voorbeeld is een Europese strategie gericht op hoogwaardige retailparken met supermarkten, bouwmarkten en discountwinkels als belangrijke huurders. Bij de lancering in 2025 werd hiervoor 500 miljoen euro aan kapitaal toegezegd. Vervolgens is via individuele transacties een vastgoedportefeuille opgebouwd met een gemiddeld nettoaanvangsrendement van ruim 6%, lange huurcontracten met inflatie-indexatie en een bezettingsgraad van 98%. Juist die combinatie van direct inkomen, hoge bezetting en een gebruikersvraag rond dagelijkse boodschappen maakt duidelijk waarom dit deel van de retailmarkt opnieuw interessant kan zijn voor institutionele beleggers.
Selectiever binnen logistiek
Ook logistiek vraagt om differentiatie. De grote moderne distributiecentra die de afgelopen jaren veel aandacht kregen, zijn niet de enige mogelijkheid. Kleinere gebouwen in of nabij steden, last mile, urban logistics en locaties voor buitenopslag (IOS) bedienen andere gebruikersbehoeften.
Deze segmenten bieden hogere aanvangsrendementen en meer huurgroeipotentieel dan grootschalige logistieke hallen. De lokale gebruikersvraag, de beschikbare ruimte en de prijs waartegen wordt gekocht, bepalen of het verwachte inkomen een passende vergoeding biedt voor het risico. Wij werken met lokale specialistische operators om voor onze klanten portefeuilles op te bouwen in deze sub sectoren.
Durf de strategie aan te passen
Veranderende vraag of regelgeving kan een andere exploitatie nodig maken. Een strategie aanpassen is dan niet per definitie afwijken van het mandaat, maar vraagt wel toetsing aan de afgesproken kaders.
The Social Hub illustreert hoe een exploitatieconcept kan veranderen. Het concept begon met huisvesting voor studenten, maar ontwikkelde zich verder met hospitality, horeca, studie- en vergaderruimtes en flexibele werkplekken. Zo ontstonden binnen dezelfde gebouwen verschillende inkomstenstromen. Voor beleggers is de vraag of zo’n verandering binnen de afgesproken strategie past. Afwijken van de strategie wordt ook wel style drift genoemd. Echter, aanpassing van een exploitatieconcept hoeft niet automatisch als style drift gezien te worden; doorslaggevend is of de verandering binnen het mandaat blijft en aansluit bij de afgesproken risico- en rendementsdoelen.
Ook bij huurwoningen kunnen omstandigheden een andere aanpak vergen. Wanneer regulering de huurinkomsten begrenst, kan selectief uitponden en vervolgens herinvesteren in nieuwbouw een aantrekkelijkere strategie opleveren dan het ongewijzigd aanhouden van de bestaande portefeuille. Bovendien draagt deze rotatie bij aan uitbreiding van de totale woningvoorraad.
Binnen de vaste kaders van een mandaat moet voldoende ruimte bestaan om de portefeuille aan te passen wanneer waarderingen of marktomstandigheden veranderen.
De beste manager is niet automatisch de beste belegging
Een pensioenfonds dat wereldwijd in vastgoed wil beleggen, moet keuzes maken tussen landen, sectoren, subsectoren, managers, fondsen en instapmomenten. Alleen al voor een logistieke allocatie in de Verenigde Staten bestaan tientallen mogelijke fondsoplossingen. Sommige pensioenfondsen organiseren die selectie zelf. Andere besteden het uit aan een gespecialiseerde investment manager die de wereldwijde portefeuille samenstelt en de onderliggende fondsen en managers selecteert.
“Een goed trackrecord laat zien hoe een manager in het verleden heeft gepresteerd, maar zegt op zichzelf onvoldoende over het rendement dat je vanaf vandaag kunt verwachten. De prijs waartegen je instapt en het inkomen dat je vanaf dat moment verwacht, zijn minstens zo relevant. Ook bij een sterke manager kan de instapprijs te hoog zijn ten opzichte van de verwachte huurinkomsten en de risico’s van het onderliggende vastgoed. Je moet dus niet alleen de manager beoordelen, maar ook wat je tegen die prijs koopt,” zegt Sander van Riel.
De selectie vraagt ook duidelijke afspraken over de bewegingsruimte van de investment manager. Binnen een indirect mandaat worden vooraf landen, sectoren, risico- en rendementsdoelen en overige restricties vastgelegd. Peter Bretveld: “Ook moet duidelijk zijn of in fondsen van de eigen organisatie mag worden belegd. Een klant kan dat uitsluiten. Zijn zulke beleggingen wel toegestaan, dan vraagt dat om zorgvuldige beoordeling van mogelijke belangenconflicten. Daarbij kunnen onafhankelijke toetsing of toestemming van de klant een rol spelen. Zo wordt niet alleen bepaald waar de manager mag beleggen, maar ook hoe het belang van de klant wordt bewaakt.”
Wereldwijd vergelijken vraagt meer dan modellen en scorecards. Die ordenen informatie, maar laten niet altijd zien hoe een wijk verandert of waarom de ene kant van een straat aantrekkelijker wordt dan de andere. Ook de bijdrage van individuele professionals aan de prestaties van een vastgoedportefeuille en veranderingen in de vraag van lokale gebruikers zijn niet vanzelfsprekend uit de cijfers af te leiden. Professionals met lokale netwerken in Azië, Amerika en Europa kunnen die kennis betrekken bij de beoordeling van fondsen en de samenstelling van de portefeuille.
Ook grote pensioenfondsen kunnen niet vanzelfsprekend in ieder land en iedere subsector een vergelijkbaar netwerk onderhouden. Uitbesteding kan toegang bieden tot die expertise. Die expertise moet vervolgens leiden tot beter onderbouwde keuzes voor vastgoed, managers en instapprijzen, met als doel een aantrekkelijk rendement.
Sander van Riel
Sander van Riel is Head EMEA at CBRE IM Indirect Private Real Estate